伯恩斯坦:科技股抱团交易正在松动,AI行情进入重新分化阶段
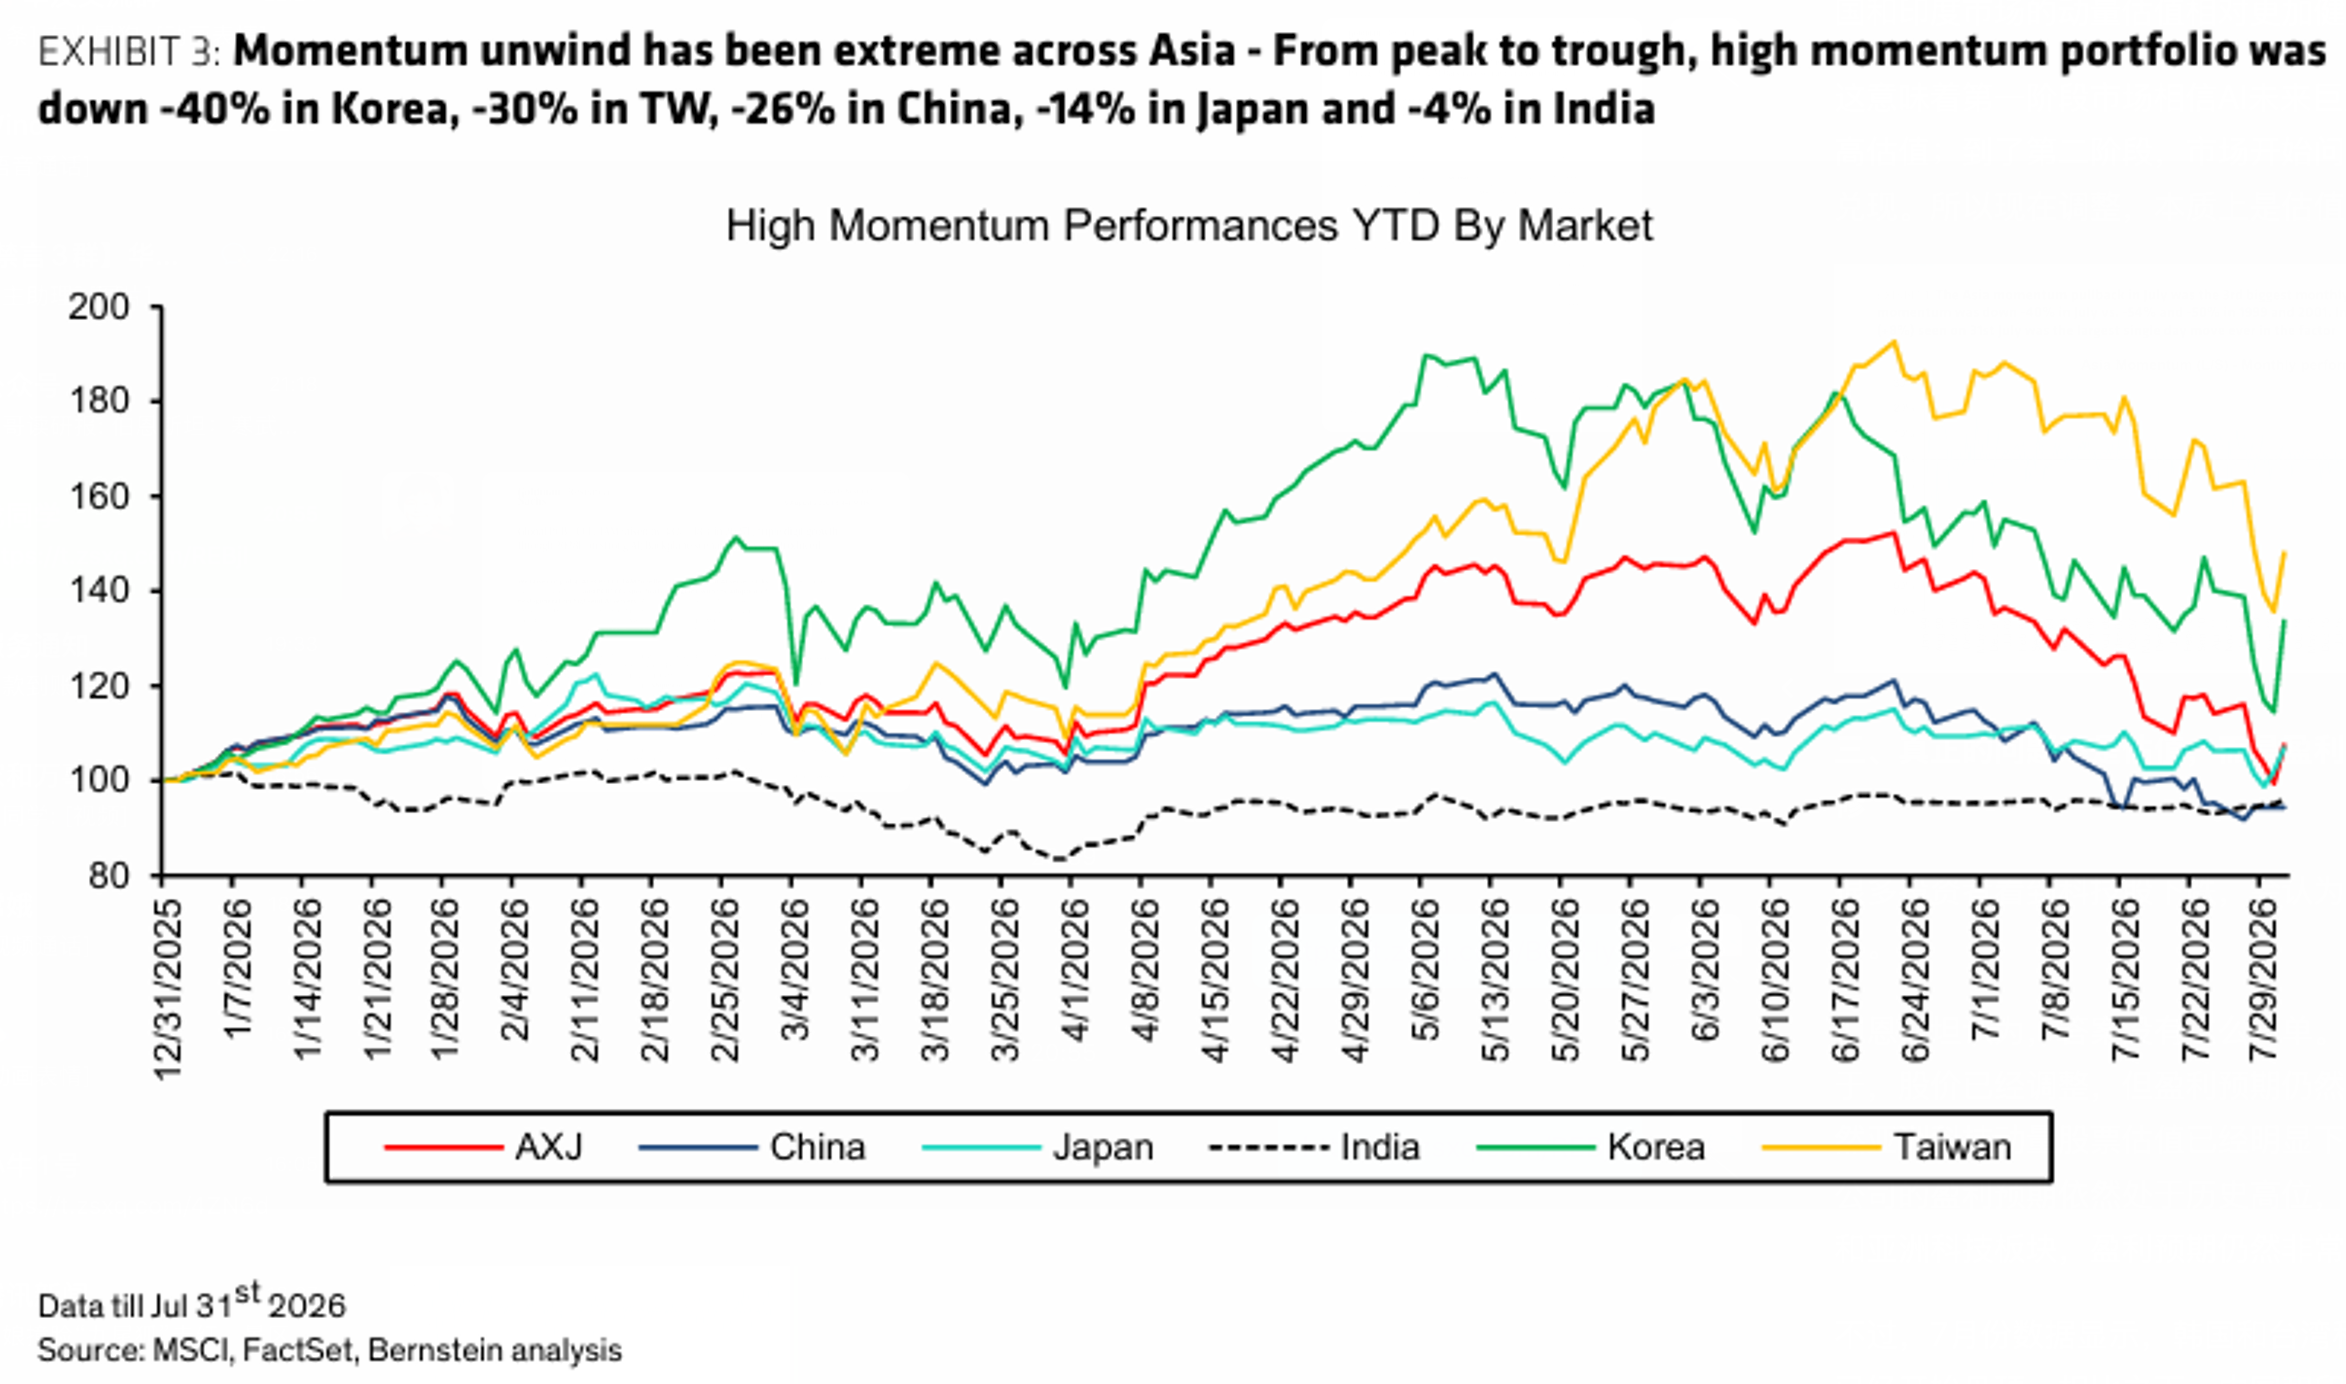
8月7日,伯恩斯坦发布最新亚洲量化策略报告,重点分析了近期亚洲市场出现的大规模动量交易平仓。
简单来说,过去几年市场最赚钱的一批股票,尤其是AI、半导体、科技龙头,经历了一轮极度拥挤的上涨后,正在迎来资金重新配置。
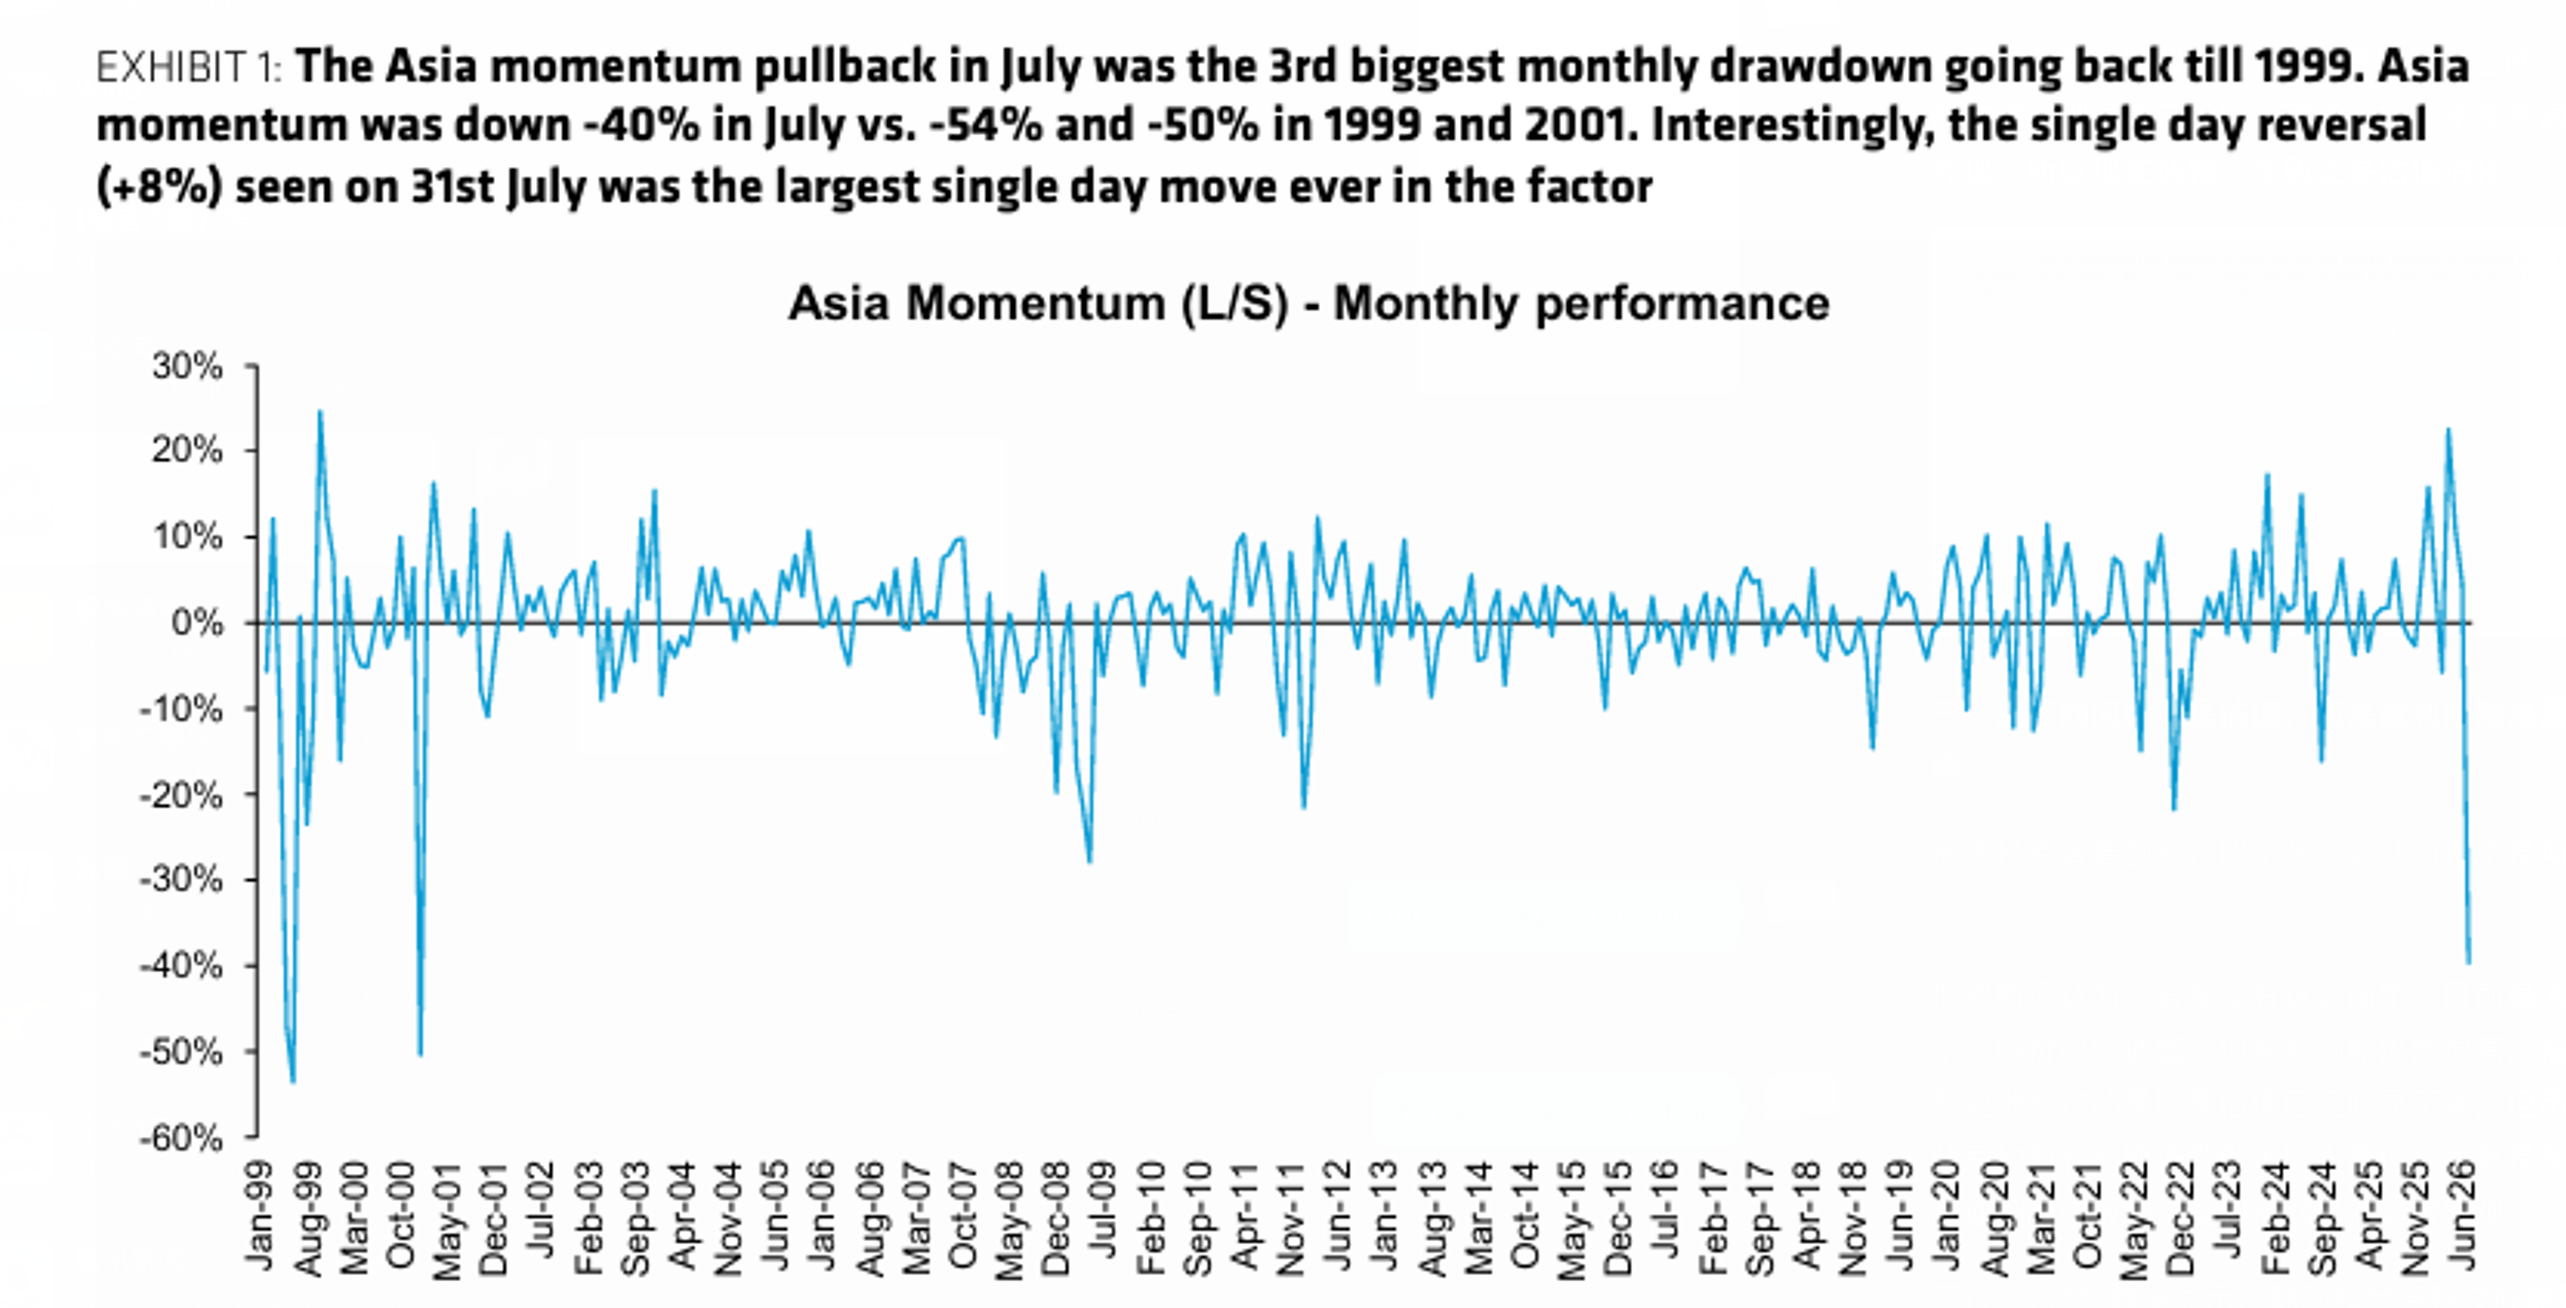
伯恩斯坦认为,7月份亚洲动量因子出现1999年以来第三大回撤,单月跌幅达到40%,仅次于1999年和2001年的两次大跌。
但这并不意味着科技行情彻底结束。报告认为,短期来看,由于调整幅度过大,市场存在反弹机会;但中长期来看,过去那种买入所有AI科技股的简单逻辑正在失效,投资者需要从单纯追逐高增长科技股,转向寻找真正具备盈利兑现能力的公司。
一、亚洲科技股经历了什么?40%的动量崩塌
什么叫动量交易?
简单理解,就是资金喜欢追逐过去表现最好的股票。比如过去一年涨得最多的AI服务器、HBM存储、光模块、半导体设备公司,会不断吸引资金买入,上涨导致更多资金关注,继而继续上涨,这就是典型的趋势交易。
但问题是,当越来越多资金集中在同一批股票上,交易就会变得非常拥挤。一旦市场出现变化,比如资金开始获利了结,或者机构降低仓位,又或者量化模型触发卖出,就容易形成快速踩踏。
伯恩斯坦数据显示,今年7月,亚洲动量策略单月下跌40%,成为1999年以来第三大月度回撤。历史上,仅1999年和2001年的互联网泡沫时期出现过更严重的调整。
更加值得注意的是,7月31日,亚洲动量因子单日上涨8%,创历史最大单日反弹,这说明市场已经进入剧烈波动阶段。
二、估值泡沫已经明显释放,但风险还没有完全结束
过去两年,AI产业链成为全球资本追逐的核心,尤其是AI芯片、HBM高带宽存储、光通信、AI服务器和数据中心产业链。
很多公司股价提前反映了未来几年高速增长预期。因此,市场上涨过程中出现了一个问题,就是股票涨得比业绩快。
伯恩斯坦指出,目前亚洲科技和动量板块估值已经明显回落。其中,韩国动量股票估值已经跌至历史平均水平以下,台湾科技动量估值也从高位下降至接近正常区间,中国和印度市场的动量估值相对更加健康。
这意味着第一阶段市场相信AI未来巨大空间,所以愿意给高估值;到了第二阶段,市场开始问未来利润到底能不能兑现。所以现在调整,本质上是估值消化。
三、真正的问题不是估值,而是盈利预期是否还能继续上修
很多投资者看到科技股下跌,会认为是不是AI逻辑结束了。
伯恩斯坦认为,答案没有这么简单。目前最大的分歧在于,股价已经调整,但盈利预期仍然很高。报告指出,虽然亚洲科技动量股票估值已经明显下降,但市场对于这些公司的盈利预期依然处于历史高位,尤其是在韩国、台湾和亚洲科技板块,盈利预期仍然非常乐观。
不过,7月份数据显示,韩国和台湾科技股盈利上调趋势已经开始见顶。相比之下,中国和印度市场盈利预期仍然存在继续改善空间。
这告诉投资者一个重要信号,未来市场不会再奖励所有AI股票,而是奖励真正能持续提高利润的公司。
四、AI行情没有结束,但买整个板块的时代过去了
这几年投资AI产业链,很多时候非常简单,买AI服务器、买半导体、买光模块、买存储,因为整个产业链都在上涨。但是进入现在这个阶段,产业链内部开始分化。
未来市场可能更加关注三类公司。
第一类是真正受益于AI资本开支的公司,比如拥有技术壁垒、订单持续增长、利润率提升明显的公司。这些公司即使短期调整,长期仍然可能获得资金认可。
第二类是估值已经透支但增长放缓的公司,过去市场给予很高期待,但如果未来收入增长下降、利润兑现低于预期、资本开支放缓,这些股票可能继续承压。
第三类是被市场忽视的价值方向。伯恩斯坦认为,目前投资者需要扩大视野,除了科技成长股之外,低波动、高股息、价值型资产正在重新获得吸引力。报告建议减少过度集中在科技和AI交易上的风险,增加高质量股票、低波动股票、高股息资产和价值风格资产。
五、资金开始寻找下一批赢家
伯恩斯坦特别强调,当前市场最大的变化是资金风格正在转换。
过去是成长股压倒一切,现在是成长加上盈利确定性胜过单纯故事。报告指出,目前亚洲市场仍然存在较高集中风险。
例如,韩国市场前五大股票占市值比例约65%,台湾市场前五大股票占比约66%。科技股仍然占据市场非常高权重。这意味着如果市场继续调整,风险可能继续集中释放。因此,投资者需要降低组合集中度。
六、伯恩斯坦给出的投资策略:不要追涨杀跌,采用双轮驱动
面对当前市场环境,伯恩斯坦提出了一种哑铃策略。简单来说,一边配置高质量成长资产,另一边配置防御型价值资产。
具体来看,一方面要精选科技股,不是放弃AI,而是选择盈利持续改善、竞争优势明显、估值合理的科技公司。
另一方面要增加防御资产,包括高股息、低波动和价值型股票,因为当市场从疯狂上涨进入震荡阶段,这些资产往往能够提供稳定性。伯恩斯坦认为,目前市场仍处于风格转换阶段,因此组合需要更加均衡。
七、对投资者最大的启示:AI时代进入选股时代
以前AI投资最大的机会来自产业趋势,只要站在AI产业链上,很多公司都能享受估值提升,但未来不同,随着AI基础设施建设逐渐深入,市场会从谁拥有AI概念转向谁能真正赚到AI的钱。
这也是为什么近期市场出现科技股波动、资金轮动、价值股重新受到关注,背后的本质不是AI结束,而是AI投资进入第二阶段。